Dette er en lenke til et innlegg. Utdrag fra innlegg: Egenkapitalen kan vokse mens din nye leilighet bygges
I et marked der boligprisene stiger, kan prisv…
Denne posten ble publisert for
Egenkapitalen kan vokse mens din nye leilighet bygges
I et marked der boligprisene stiger, kan prisveksten faktisk også hjelpe deg som ikke har nok egenkapital til å kjøpe bolig. Tiden det tar å bygge en ny bolig kan vise seg å være mer verdifull enn du tror.
👉 Dette er en sak fra Bonords nyhetsbrev Boligpuls, som vi gir ut ca 10 ganger i året. Her vil vi gjøre deg litt klokere på boligmarked og boligøkonomi. Får du ikke Boligpuls på epost? Da kan du melde deg på nå!
Du har kanskje høyere utdanning, en god og godt betalt jobb, men også studielån og for lite oppspart egenkapital. Eller kanskje livssituasjonen din har endret seg. Du har eid bolig tidligere, men etter et samlivsbrudd eller andre endringer befinner du deg nå i leiemarkedet. Felles for mange er at de har stabil inntekt og økonomi til å betjene et boliglån, men mangler egenkapitalen banken krever.
Hva om boligprisveksten faktisk kunne jobbe for deg, og ikke mot deg?
Prisstigningen gjør at inngangsbilletten til boligmarkedet blir stadig høyere.
Tenk om du kunne sikre deg en leilighet til avtalt pris nå, og la tiden frem til leiligheten står ferdig gi deg muligheten til å styrke egenkapitalen.
En bolig til 5 millioner kan bli verdt mer
Tenk deg at du i dag inngår en avtale om å kunne kjøpe en ny leilighet til 5 millioner kroner. Boligen er under planlegging og skal etter planen stå ferdig første kvartal 2029.
Dersom markedsverdien i mellomtiden stiger med eksempelvis 14,8 prosent, kan boligen være verdt 5,74 millioner kroner når den står ferdig. Forskjellen mellom avtalt kjøpspris og markedsverdi blir da 740 000 kroner. Dette kan få betydning for finansieringen.
Et lån på 5 millioner kroner vil i så fall utgjøre omtrent 87 prosent av boligens verdi, innenfor den ordinære belåningsgrensen på 90 prosent. Verdistigningen kan dermed bidra til å oppfylle bankens krav til sikkerhet, selv om du ikke har spart hele egenkapitalen selv.
Eksempelet er illustrerende, ikke en prognose for en bestemt bolig. Banken må fortsatt godkjenne finansieringen ut fra inntekt, gjeld, betjeningsevne og dokumentert boligverdi. Omkostninger må også dekkes.
Ni av elleve ble boligeiere
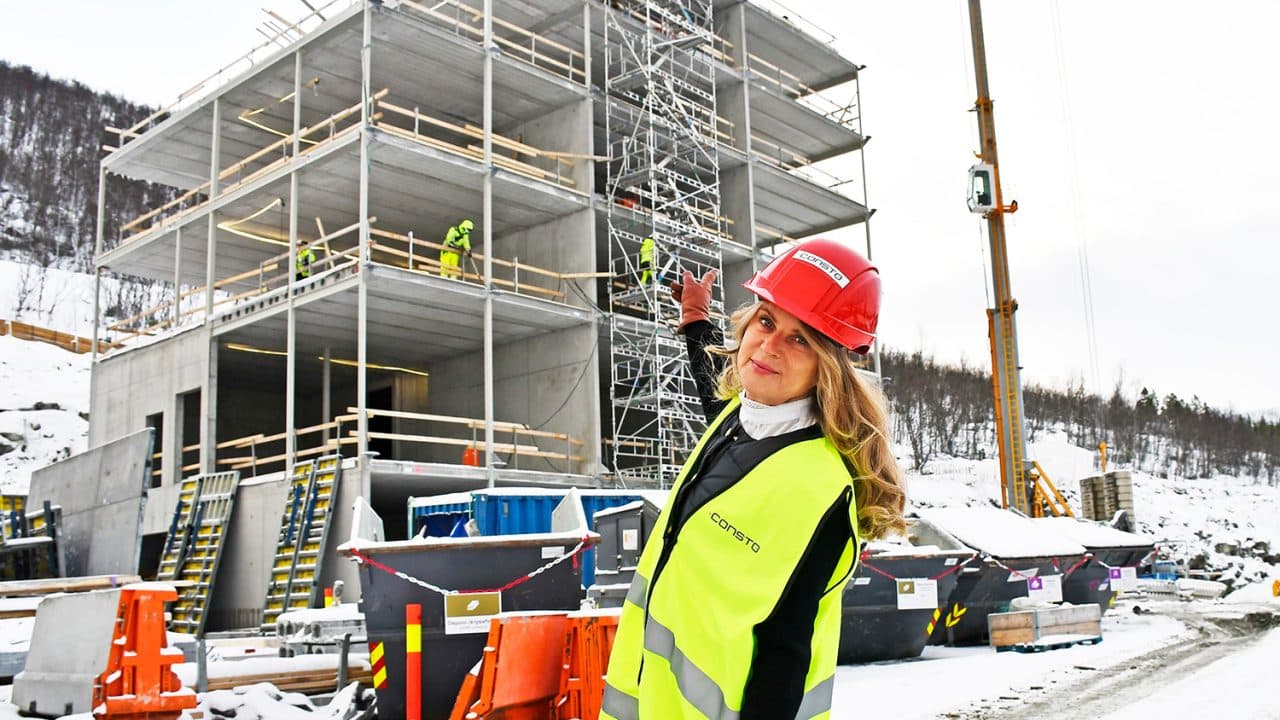
Bonord har allerede gode erfaringer med boligmodellen Leie til eie, der kjøpsprisen avtales på forhånd og kunden får en valgfri rett til å kjøpe boligen senere. I Soltunet i Øvre Kroken i Tromsø fikk elleve personer en slik mulighet. Åtte ble eiere av sin egen leilighet allerede før innflytting, og senere kom også den niende.
Resultatet viser hvordan tid, sparing, økonomisk oppfølging og en eventuell verdiøkning kan bidra til at flere får finansieringen på plass.
📍Les også: Enorm suksess for Leie til eie
Boligkjøpsmodeller åpner stadig flere dører
Bonord er ikke alene om å utvikle nye veier inn i boligmarkedet. OBOS har nå passert en viktig milepæl: Hele 2 000 boliger er solgt gjennom boligkjøpsmodellene Bostart og Deleie.
OBOS har passert 2 000 boliger solgt gjennom Bostart og Deleie.
Modellene fungerer på ulike måter, men har et felles mål: Å gjøre det mulig for flere å eie sin egen bolig. For boligbyggelagene handler dette om samfunnsoppdraget; å skaffe medlemmene bolig og bidra til at flere får muligheten til å eie sitt eget hjem.
Noen få muligheter igjen
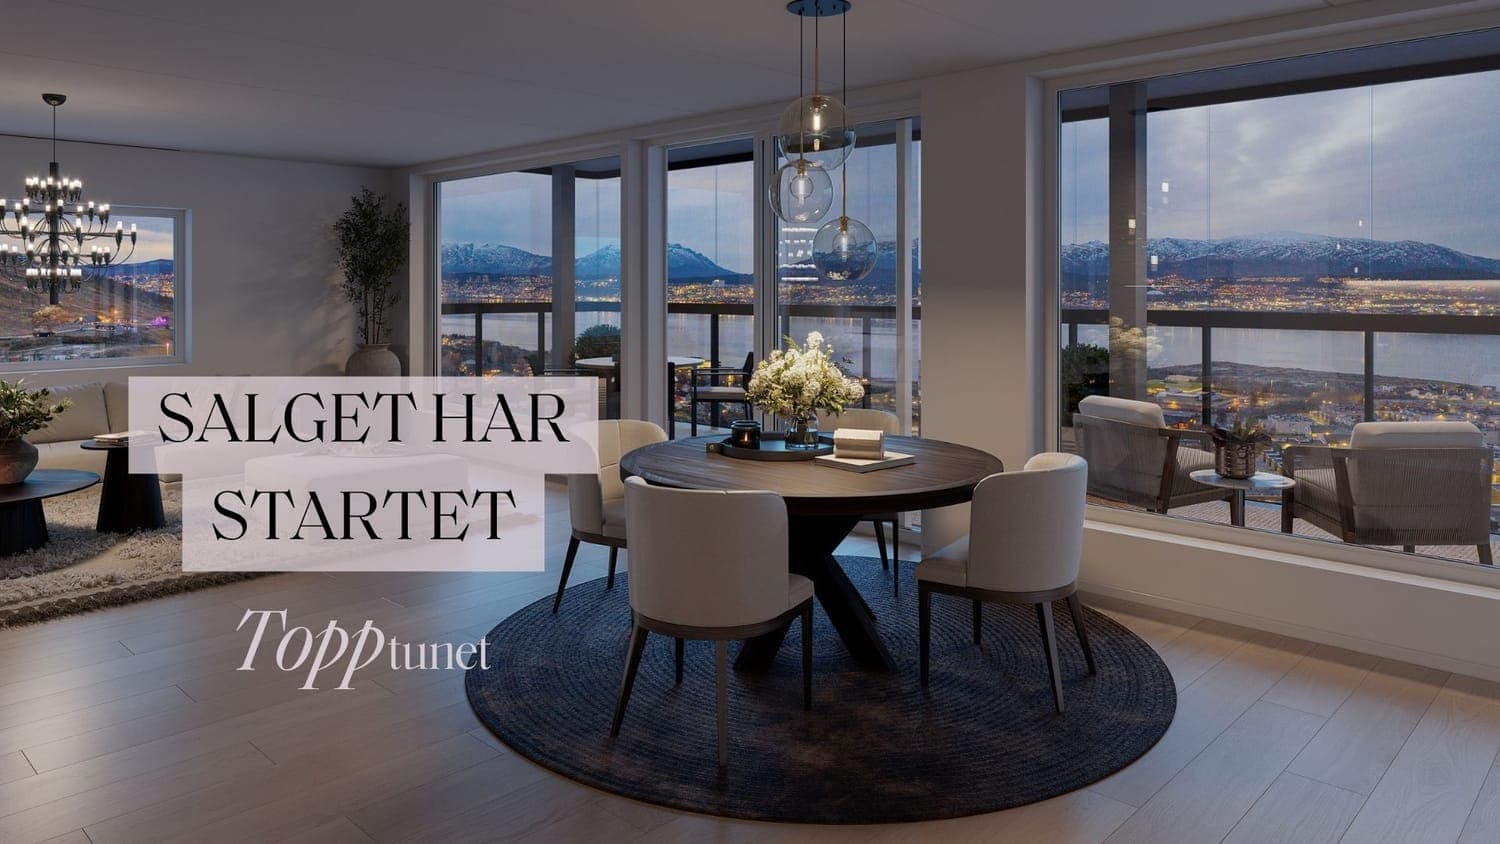
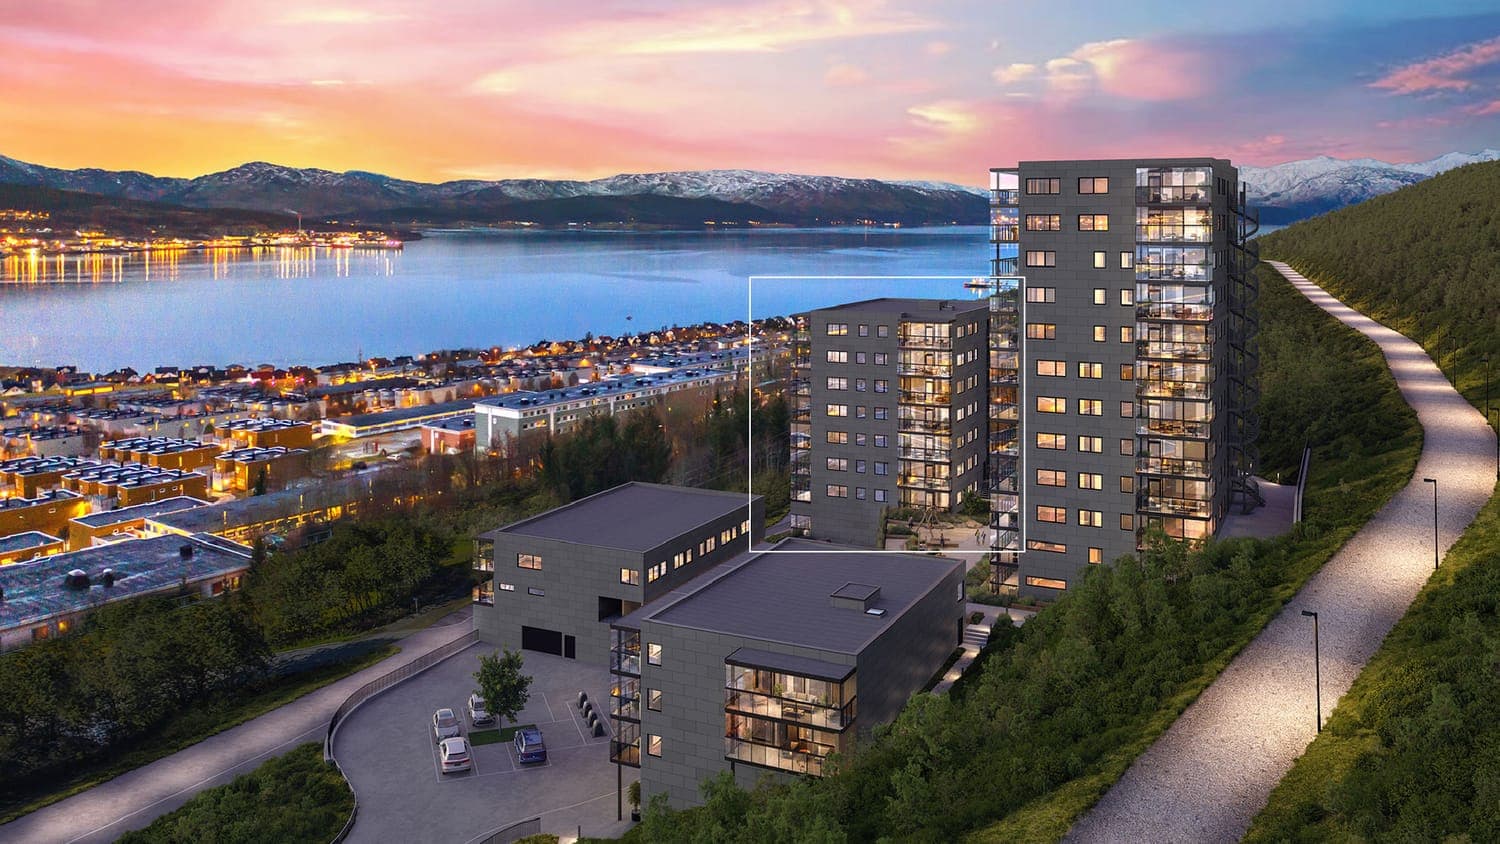
I Topptunet i Øvre Kroken startet salget i nå i november 2026, mens planlagt innflytting er første kvartal 2029.Det gir over to år til å styrke økonomien før boligen står ferdig. For dem som trenger mer tid, kan den etterfølgende leieperioden gi ytterligere mulighet til å spare.
Illustrasjon fra Topptunet, Øvre Kroken
Gjennom Leie til eie er kjøpsprisen avtalt på forhånd, men det er frivillig å benytte kjøpsretten. Husleien etter innflytting går ikke til nedbetaling av boligen.
Ingen kan garantere fremtidig prisvekst. Men muligheten til å kombinere en avtalt kjøpspris med tid til å styrke økonomien kan være avgjørende.
Kanskje veien inn i boligmarkedet ikke handler om hvor mye egenkapital du har i dag, men hva du kan ha når boligen står ferdig?
📍Les mer: Bonord – Leie til eie
📍Les mer: Topptunet i Øvre Kroken
Kilder:
Samfunnsøkonomisk Analyse, boligmarkedsprognose november 2026, og Bonords erfaringer med Leie til eie.
Regneeksemplet med 14,8 prosent prisvekst er illustrerende og ikke en konkret prognose for perioden november 2026 til første kvartal 2029. Prognosen på 34 prosent gjelder hele perioden 2026–2029.
Eiendomsmegler MNEF
Kjetil Rusten
Mobil: 916 70 000
E-post: kr@garanti.no
Eiendomsmegler MNEF / Daglig leder
Raimond Sørensen
Mobil: 414 74 856
E-post: rs@garanti.no
Eiendomsmegler MNEF / Jurist
Øyvind Dypvik
Mobil: 480 72 476
E-post: od@garanti.no
Direktør marked, salg og eiendom
Ruth Norstrøm Angelsen
Mobil: 982 59 102
E-post: rn@bonord.no
Eiendomsmegler MNEF
Kjetil Rusten
Mobil: 916 70 000
E-post: kr@garanti.no
Eiendomsmegler MNEF / Daglig leder
Raimond Sørensen
Mobil: 414 74 856
E-post: rs@garanti.no
Eiendomsmegler MNEF / Jurist
Øyvind Dypvik
Mobil: 480 72 476
E-post: od@garanti.no
Direktør marked, salg og eiendom
Ruth Norstrøm Angelsen
Mobil: 982 59 102
E-post: rn@bonord.no
Se innlegg